Exención de workers’ comp en Florida: quién puede usarla y quién no
La respuesta corta: en Florida, un negocio de construcción necesita workers’ comp desde el primer empleado, y la mayoría de los demás negocios lo necesitan a partir de cuatro. La exención de workers’ comp le permite a ciertos dueños quitarse ellos mismos de la póliza, pero nunca cubre a las personas que trabajan para ellos. Y si usted trabaja en construcción como dueño único (sole proprietor), hay una trampa que mucha gente descubre demasiado tarde.
Somos una agencia independiente con oficinas en Miami y Davie, y trabajamos con contratistas y dueños de negocios pequeños en exactamente este tema. Aquí le explicamos todo sin rodeos: quién tiene que tener cobertura, quién puede pedir la exención, cuánto cuesta que lo agarren sin seguro y a dónde ir cuando las aseguradoras le dicen que no.
¿Necesito workers’ comp en Florida?
Depende de dos cosas: el tipo de negocio y cuántas personas trabajan para usted. La ley de Florida (el Capítulo 440 de los Estatutos de Florida) lo divide así.
| Tipo de negocio | Workers’ comp obligatorio cuando tiene |
|---|---|
| Construcción (techos, carpintería, electricidad, plomería, drywall, etc.) | 1 empleado o más, a tiempo completo o parcial |
| Todo lo demás (restaurantes, tiendas, limpieza, oficinas, talleres) | 4 empleados o más |
| Agricultura (una finca de verdad) | 6 empleados regulares o más, o 12 trabajadores de temporada o más |
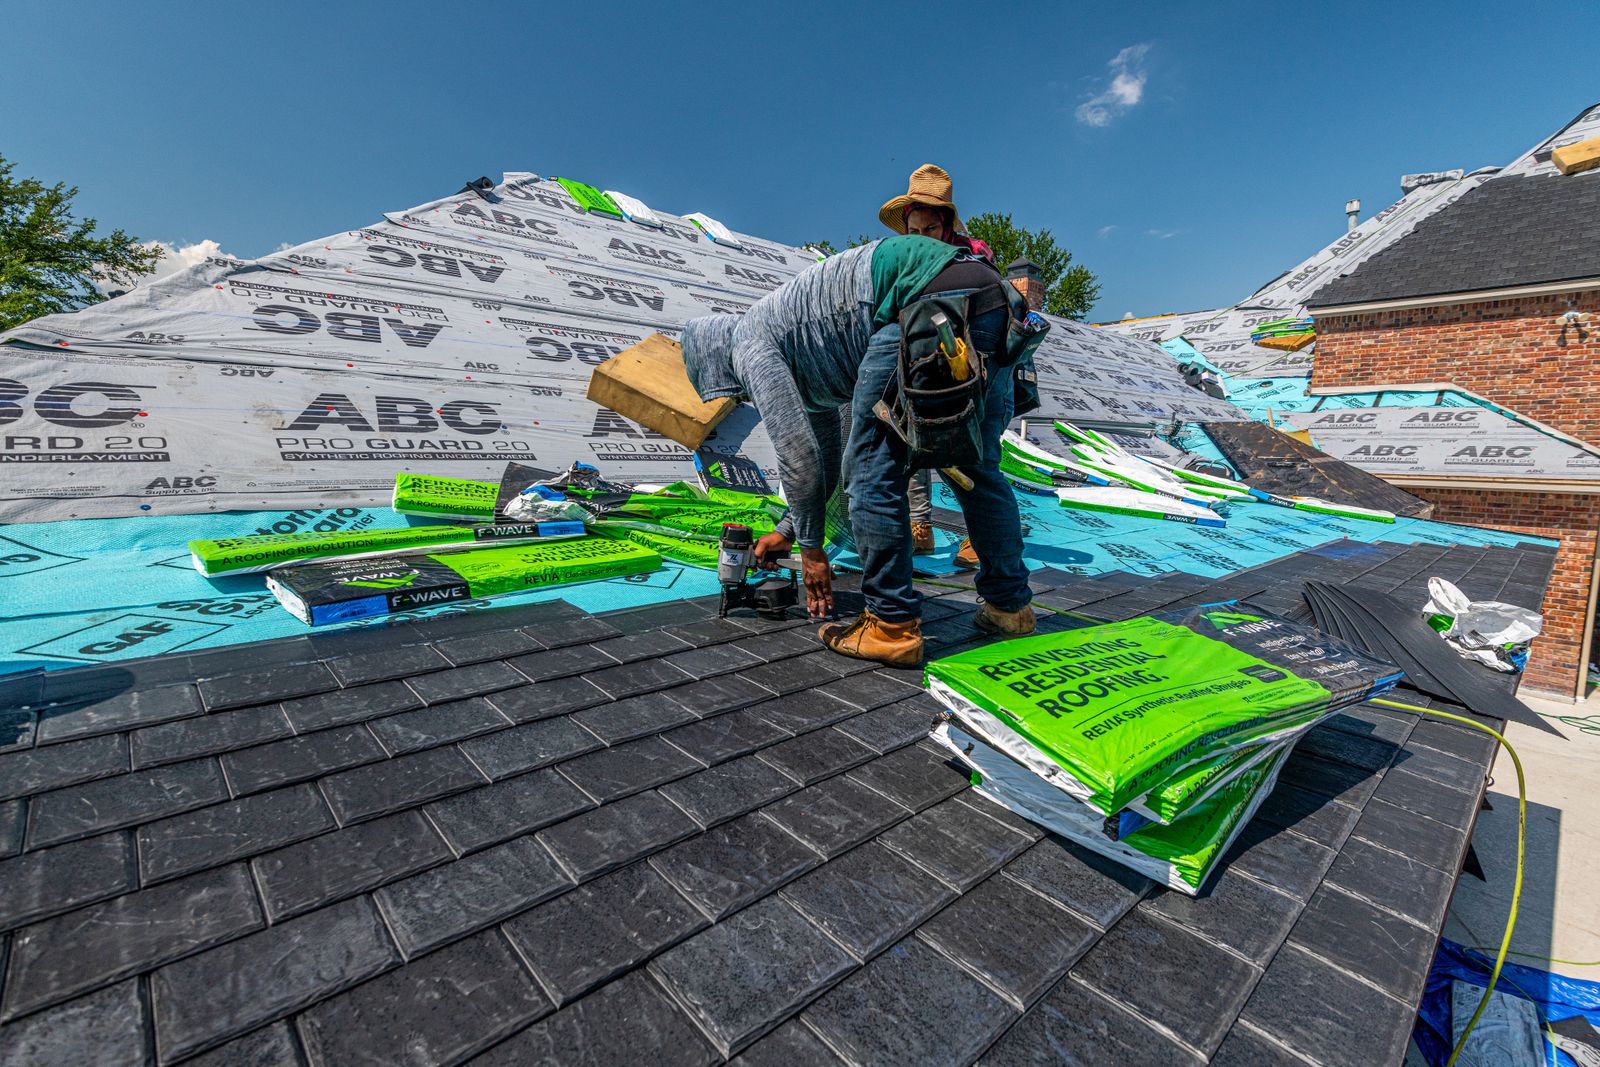
La construcción tiene la regla más estricta por una razón obvia. El peor día de un cajero es una cortadita con papel. El peor día de un techero tiene que ver con la gravedad.
Y aquí viene lo que mucha gente no sabe. En construcción, el estado considera “empleado” a más personas de las que uno se imagina. Según la División de Compensación al Trabajador de Florida, cuentan los oficiales de la corporación, los miembros de una LLC, los dueños únicos, los socios y hasta los contratistas independientes. Así que el muchacho al que usted le paga en efectivo los viernes para que lo ayude con un trabajo de losa en Kendall, para el estado, probablemente es su empleado.
¿Qué es una exención de workers’ comp en Florida?
La exención es un certificado del estado que dice que un dueño en específico decidió no estar cubierto por workers’ comp. Esa persona sale de la póliza, y el negocio no paga prima por ella.
Hay dos cosas que la exención no hace. No cubre a nadie más en la compañía, así que sus empleados siguen necesitando una póliza de verdad. Y el dueño exento no puede cobrar beneficios de workers’ comp si se lastima en el trabajo. Usted cambia la prima por el riesgo. Para algunos dueños es buen negocio. Para el que todavía se sube a la escalera todos los días, vale la pena pensarlo dos veces.
¿Quién califica para la exención de construcción?
Aquí Florida se pone exigente. Para pedir la exención de construcción, la División de Compensación al Trabajador pide todo esto:
- Ser oficial de una corporación de Florida o miembro de una LLC de Florida. No dueño único, no socio. Ya le explico por qué.
- Ser dueño de por lo menos el 10% de la compañía.
- Que la compañía esté registrada y activa en la División de Corporaciones de Florida, y que usted aparezca ahí como oficial (se puede verificar en Sunbiz).
- Tener licencia de conducir o identificación estatal válida.
- Declarar todas sus licencias de contratista bajo el Capítulo 489.
- Máximo tres personas exentas por compañía (o grupo de compañías afiliadas).
La solicitud se hace en línea con la División, cuesta $50 y el certificado vale por 2 años. Después hay que renovarlo y pagar los $50 otra vez. Ponga la fecha de vencimiento en el teléfono, porque una exención vencida en la obra se ve exactamente igual que no tener nada.
¿Un dueño único en construcción puede sacar la exención?
No. Esa es la trampa.
La exención de construcción en Florida es solamente para oficiales de corporaciones y miembros de LLC. Si usted trabaja bajo su propio nombre como dueño único, o en sociedad, no califica, y el estado lo trata como un empleado que necesita cobertura. Muchos handymen y contratistas de una sola camioneta se enteran de esto el día que un contratista general no los deja entrar a la obra.
La solución común es abrir una LLC o corporación en Sunbiz, aparecer como miembro u oficial y después solicitar la exención. Eso es una decisión legal y de impuestos tanto como de seguros, así que hable con su contador antes de llenar nada. Una vez que la compañía exista, nosotros le ayudamos con la cobertura de las personas que contrate.
¿Y los negocios que no son de construcción?
Fuera de la construcción, los oficiales de una corporación también pueden presentar su aviso de exención ante la División. Pero para la mayoría de estos negocios la pregunta importante es cuántos empleados tienen. Al llegar a cuatro, necesita póliza.
Imagínese una panadería en Coral Way que contrata a su cuarta persona de mostrador para la temporada de fin de año. Esa cuarta contratación es el momento en que la cobertura se vuelve obligatoria, no en la primavera cuando todo se calma. Los pastelitos de temporada se acaban. La ley no.
¿Qué pasa si lo agarran sin cobertura?
Esta parte va sin chistes, porque los números no tienen gracia.
La División manda investigadores a las obras, y pueden pedirle sus récords del negocio. Si un negocio que necesita cobertura no la tiene, el estado emite una orden de paro de trabajo (stop-work order), que significa parar todas las operaciones del negocio en Florida, no solo en esa obra. La orden sigue hasta que usted consiga cobertura y pague una parte de la multa.
La multa, según la sección 440.107, es 2 veces lo que usted habría pagado de prima durante el tiempo que estuvo sin cobertura en los últimos 12 meses, o $1,000, lo que sea mayor. Si es reincidente, o si reportó menos nómina de la real, el estado revisa 24 meses en vez de 12.
Hay dos formas más de terminar aquí sin querer. La orden de paro también le puede caer a un negocio que sí tiene póliza pero reportó menos nómina de la que paga, o describió los trabajos de su gente como más seguros de lo que son. Y si la División le pide sus récords por escrito, tiene 10 días hábiles para entregarlos. Si no cumple, le ponen la orden de paro solo por la demora.
¿El contratista general tiene que revisar a sus subcontratistas?
Sí. La División dice que los contratistas tienen que asegurarse de que cada subcontratista tenga su workers’ comp antes de empezar a trabajar en el proyecto. Si el sub tiene exención, el contratista debe quedarse con una copia del certificado.
Por eso lo primero que un GC le pide a un sub nuevo es el certificado de seguro o de exención, muchas veces antes de hablar de precio. Si usted es el sub, téngalos los dos a mano en el teléfono. Si usted es el GC, puede buscar la póliza o la exención de un sub en la página de la División, o llamar al (850) 413-1609.
¿Va a traer una cuadrilla de otro estado? Florida exige que tengan una póliza de workers’ comp de Florida o un endoso en la póliza de su estado que incluya Florida en la Sección 3.A. Hay una excepción para trabajos cortos y temporales cuando el estado de origen tiene una ley de reciprocidad, pero “temporal” quiere decir no más de 10 días seguidos y 25 días al año. Un trabajo de tres meses en un condominio de Brickell no es temporal.
¿Cuánto cuesta el workers’ comp en Florida?
No hay un precio fijo, y el que le da un número sin hacerle preguntas está adivinando. El workers’ comp se calcula según su nómina y la clasificación del trabajo de cada empleado, con una tarifa por cada $100 de nómina. La clasificación de un techero cuesta mucho más que la de un contable, cosa que no sorprende a nadie que haya visto a un techero trabajando en agosto.
Su historial de reclamos también cuenta. Un negocio con récord limpio normalmente paga menos con el tiempo que uno con muchos accidentes. Por eso vale la pena poner bien las clasificaciones desde el primer día. Si pone a un carpintero en el código equivocado para ahorrar, está montando su póliza justo sobre los problemas de nómina y funciones que provocan las órdenes de paro.
La forma más rápida de tener un número real es mandarnos su nómina por tipo de trabajo. Nosotros comparamos varias aseguradoras por usted, que es justamente la ventaja de una agencia independiente en vez de llamar a una sola compañía y aceptar lo que le ofrezcan.
¿Y si todas las aseguradoras le dicen que no? (El FWCJUA)
A algunos negocios los rechazan una y otra vez. Compañías nuevas sin historial, oficios de alto riesgo, reclamos anteriores. Pasa, y no quiere decir que se quedó sin opciones.
Florida tiene un mercado de último recurso exactamente para esto: la Florida Workers’ Compensation Joint Underwriting Association (FWCJUA). Si no consigue cobertura en el mercado regular, el FWCJUA se la puede dar. El estado dice claramente que las tarifas del FWCJUA son más altas que las del mercado regular, así que muchos negocios lo usan como un puente. Se pone en regla ahora, construye un récord limpio y después vuelve a una aseguradora regular cuando lo acepten.
La solicitud tiene sus propios pasos y papeles, y es la parte que más confunde a los dueños de negocio (los formularios tienen la misma alegría que una fila en el DMV). Nosotros le ayudamos con ese proceso. El estado también menciona otra opción: unirse a una organización de empleadores profesionales (PEO) que tenga workers’ comp para sus clientes. Con gusto le explicamos cuál le conviene más.
Exención o póliza: la comparación rápida
| Exención de construcción | Póliza de workers’ comp | |
|---|---|---|
| A quién cubre | A nadie. Saca de la cobertura hasta 3 dueños que califiquen | A sus empleados, y a los dueños que no se exentan |
| Quién la puede sacar | Oficiales o miembros de LLC con 10% o más | Cualquier negocio |
| Costo | $50 al estado cada 2 años | Prima según nómina y clasificación |
| Si el dueño se lastima trabajando | Sin beneficios de workers’ comp | Gastos médicos y salario perdido cubiertos según la póliza |
| Le permite contratar empleados | No | Sí |
Preguntas frecuentes
¿Cuánto dura una exención de workers’ comp en Florida?
La exención de construcción vale por 2 años desde su fecha de vigencia. Se renueva con una solicitud nueva y otros $50.
¿La exención cubre a mis empleados?
No. Solo saca de la cobertura al dueño que aparece en el certificado. Si tiene aunque sea un empleado en construcción, necesita póliza para esa persona.
Tengo una LLC de una sola persona y sin empleados. ¿Necesito workers’ comp?
En construcción, usted cuenta como empleado a menos que tenga una exención válida. O tiene póliza para usted mismo, o pide la exención si cumple con el 10% y aparece como oficial en Sunbiz.
¿Los empleados a tiempo parcial cuentan?
En construcción, sí. La regla de un empleado incluye a los de tiempo parcial. Cuente a todos los que les paga antes de asumir que está por debajo del límite.
¿Cómo verifico si un subcontratista tiene cobertura?
Pídale el certificado de seguro o de exención, y confírmelo en la página de la División de Compensación al Trabajador de Florida o llamando al (850) 413-1609.
¿Qué es el FWCJUA?
Es el mercado de último recurso de workers’ comp en Florida, para negocios que no consiguen cobertura con las aseguradoras regulares. Las tarifas son más altas, así que muchos negocios lo usan hasta que una aseguradora regular los acepta.
¿Puedo conseguir workers’ comp si ya me rechazaron?
Normalmente, sí. Una agencia independiente puede buscar con varias aseguradoras a la vez, y si ninguna acepta, el FWCJUA está de respaldo.
Póngase en regla antes de que llegue el investigador
¿Se acuerda del muchacho de la losa al que le pagan en efectivo los viernes? Por él es que todo esto importa. Las reglas de workers’ comp en Florida son estrictas, las multas son fuertes y la trampa del dueño único agarra a buenos contratistas todos los años.
Insurance For Life atiende a negocios de Miami-Dade y Broward desde 2007, en nuestras oficinas de 10752 SW 24th St en Miami y 3650 Weston Rd en Davie. Le decimos si necesita póliza, exención o las dos, y comparamos aseguradoras por usted. Si el mercado regular dice que no, también lo guiamos en la solicitud del FWCJUA. Llámenos al (786) 332-5602 o pida su cotización aquí abajo.
Fuentes: Estatutos de Florida, secciones 440.02, 440.05 y 440.107; División de Compensación al Trabajador de Florida, “Important Workers’ Compensation Information for Contractors”. Este artículo es información general, no asesoría legal. Las reglas cambian, así que confirme su caso con la División o con un agente licenciado.